2026年10月25日
紫金矿业在新加坡设立自保公司的意义 及对我国制造业的借鉴
核心观点:紫金矿业于2023年在新加坡设立全资自保保险公司(ZIJIN MINING INSURANCE (SINGAPORE) PTE. LTD.),标志着这家全球矿业巨头的风险管理从"被动采购商业保险"升级为"主动搭建自保平台"。这一实践不仅为紫金矿业全球17国矿山项目提供了定制化风险保障,更对我国大量"走出去"的制造业企业具有重要借鉴意义——在传统商业保险市场保障不足、成本高企的背景下,借助香港、新加坡等成熟自保中心搭建企业自保平台,是中国制造业全球化进程中提升风险韧性、降低综合成本的可行路径。
01 背景:紫金矿业全球化与风险管理需求
1.1 紫金矿业全球化布局概览
紫金矿业集团股份有限公司是一家以金属矿产资源勘查和开发为主的大型跨国矿业集团,实际控制人为福建省上杭县财政局。经过三次重大战略升级(紫金山低品位金铜矿开发→全国大发展→全球化布局),公司已成长为全球黄金产量前五、铜产量前十的国际矿业巨头。
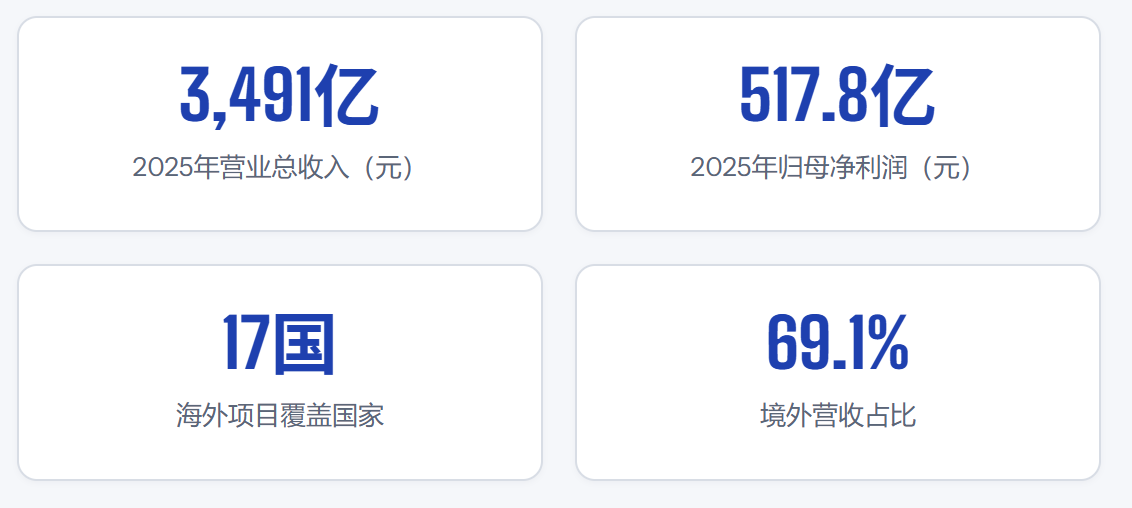
2025年营业总收入3,491亿元
2025年归母净利润517.8亿元
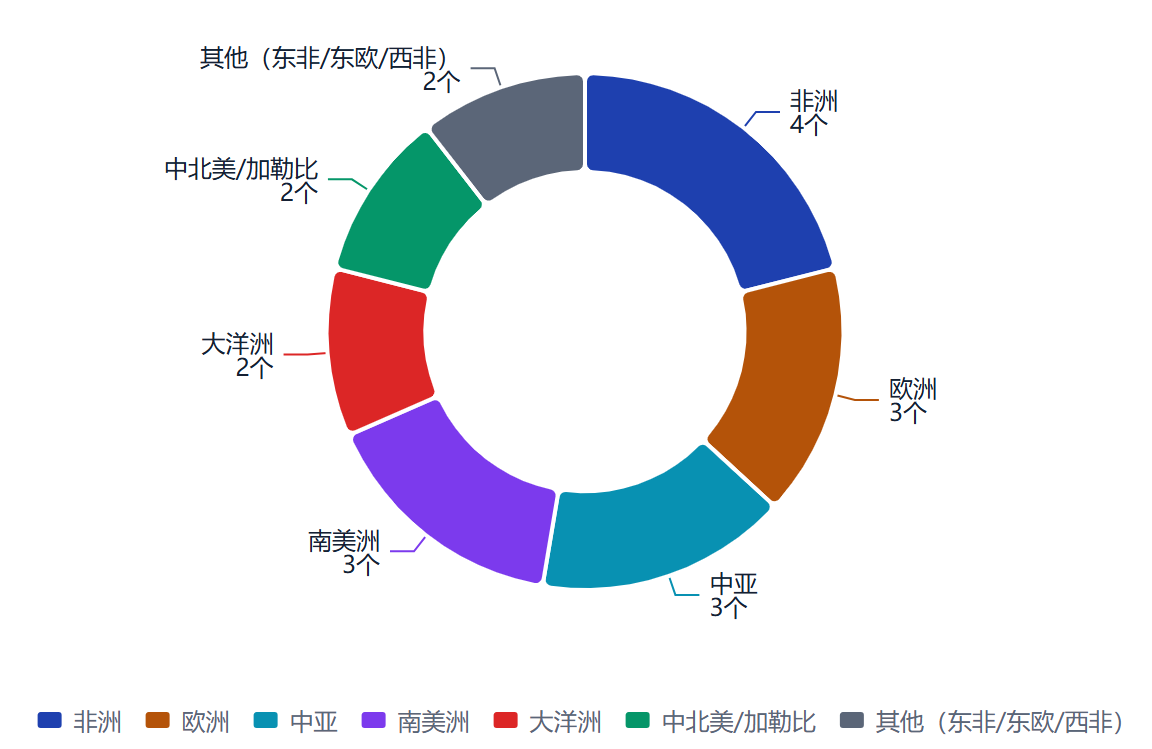
海外项目覆盖17国国家
境外营收占比69.1%
1.2 海外风险敞口规模
截至2025年末,紫金矿业境外资产总额约2,200亿元人民币,占集团总资产约43%;境外营业收入2,412亿元,占总营收69.1%;境外利润贡献接近六成。海外业务已成为集团利润的核心增长极,但同时也意味着巨大的跨境风险敞口。
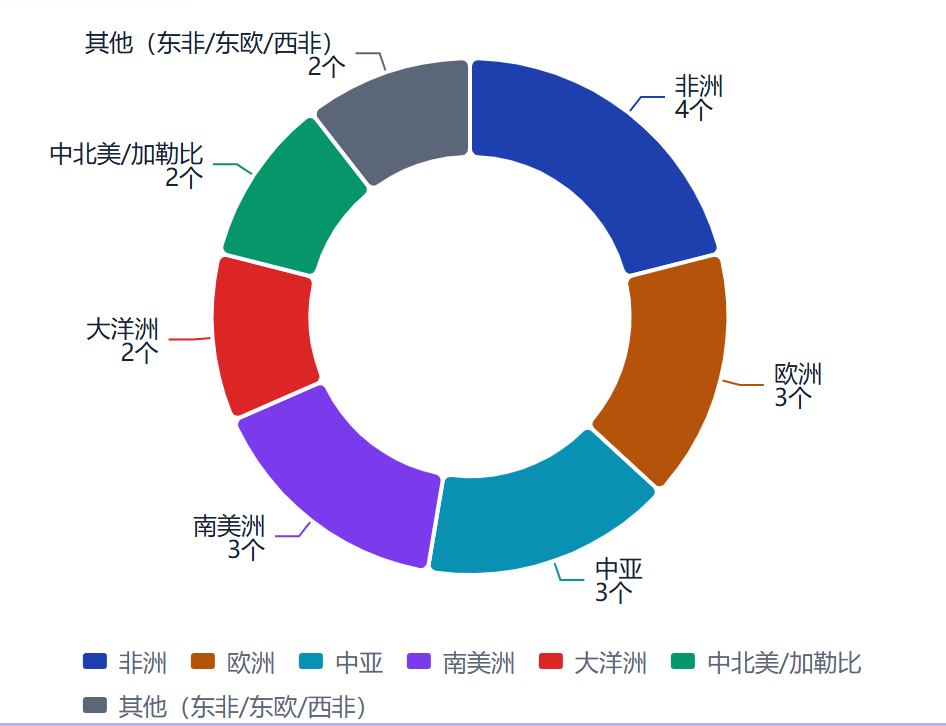
图1:紫金矿业海外矿山项目区域分布
1.3 矿业行业面临的核心风险类型
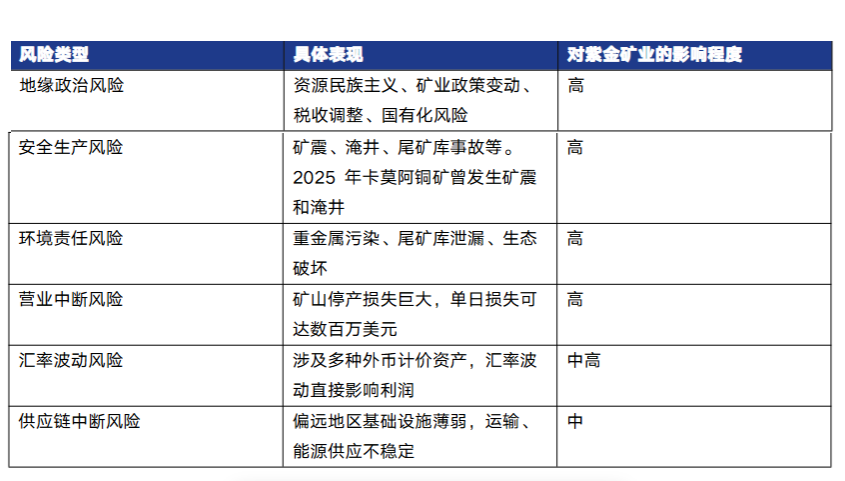
| 风险类型 | 具体表现 | 对紫金矿业的影响程度 |
| 地缘政治风险 | 资源民族主义、矿业政策变动、税收调整、国有化风险 | 高 |
| 安全生产风险 | 矿震、淹井、尾矿库事故等。2025年卡莫阿铜矿曾发生矿震和淹井 | 高 |
| 环境责任风险 | 重金属污染、尾矿库泄漏、生态破坏 | 高 |
| 营业中断风险 | 矿山停产损失巨大,单日损失可达数百万美元 | 高 |
| 汇率波动风险 | 涉及多种外币计价资产,汇率波动直接影响利润 | 中高 |
| 供应链中断风险 | 偏远地区基础设施薄弱,运输、能源供应不稳定 | 中 |
1.4 商业保险市场的"保障缺口"
据Marsh(达信)数据,矿业企业仅能通过商业保险挽回45%–55%的损失,远低于可再生能源行业的75%。环境责任险、营业中断险、尾矿库风险等矿业特有风险,商业保险公司承保意愿低、保费高昂,形成显著的市场失灵。
02 紫金矿业保险(新加坡)基本情况
2.1 公司基本信息
| 项目 | 详情 |
| 公司全称 | ZIJIN MINING INSURANCE (SINGAPORE) PTE. LTD. |
| 中文名称 | 紫金矿业保险(新加坡)私人有限公司 |
| UEN注册号 | 202335175N |
| 成立时间 | 2023年 |
| 母公司 | 紫金矿业集团股份有限公司(全资子公司) |
| 实际控制人 | 福建省上杭县财政局 |
| 牌照类型 | Captive Insurer (General) — 自保保险公司(一般保险) |
| 监管机构 | 新加坡金融管理局(MAS) |
| 管理方 | 怡安保险管理(新加坡)私人有限公司(Aon) |
| 首席执行官 | George Ong Chee Soon |
| 注册资本 | 200万美元(约1,400万人民币) |
2.2 与国内"紫金保险"的关系澄清
两家"紫金"保险无任何关联
国内紫金财产保险股份有限公司(Zking Insurance)是江苏省属国有金融企业,实际控制人为江苏省人民政府,面向社会公众销售财产保险产品,未在境外设立任何机构。而紫金矿业保险(新加坡)是紫金矿业集团的全资自保子公司,仅承保集团内部风险。两者除名称中均含"紫金"二字外,无任何股权、业务或管理关系。
2.3 自保公司的业务边界
根据新加坡MAS对自保保险公司的监管定义,紫金矿业保险(新加坡)的业务范围严格限定为:承保紫金矿业集团及其关联企业的风险,不得向社会公众或第三方销售保险产品。其本质是企业集团内部的风险融资和风险管理工具。
03 设立背景与动因分析
紫金矿业选择在2023年于新加坡设立自保公司,是行业、企业、政策三重因素叠加的必然结果。
3.1 行业动因:矿业风险保障的"市场失灵"
矿业是典型的高风险、高投入、长周期行业。传统商业保险市场在矿业风险保障方面存在系统性缺口:保障范围不足(仅覆盖45%–55%损失)、保费昂贵(环境责任险等特殊险种费率高企)、产品缺失(尾矿库、地质灾害等风险几乎无保可买),且保险市场"硬周期"时保费暴涨、保障缩水。全球大型矿业企业(必和必拓、力拓、嘉能可等)普遍设有自保保险公司,这已成为国际矿业巨头的标准配置。
3.2 企业动因:全球化加速期的风险管理升级
2023年前后,紫金矿业正处于全球化布局加速扩张阶段:境外资产占比突破40%,境外利润贡献超60%,海外项目覆盖15个以上国家。此时,集团保险安排仍主要依赖分散采购商业保险,缺乏统一的风险转移和管理平台,无法有效应对跨境、跨币种、跨法域的复杂风险。
3.3 政策动因:新加坡自保生态成熟
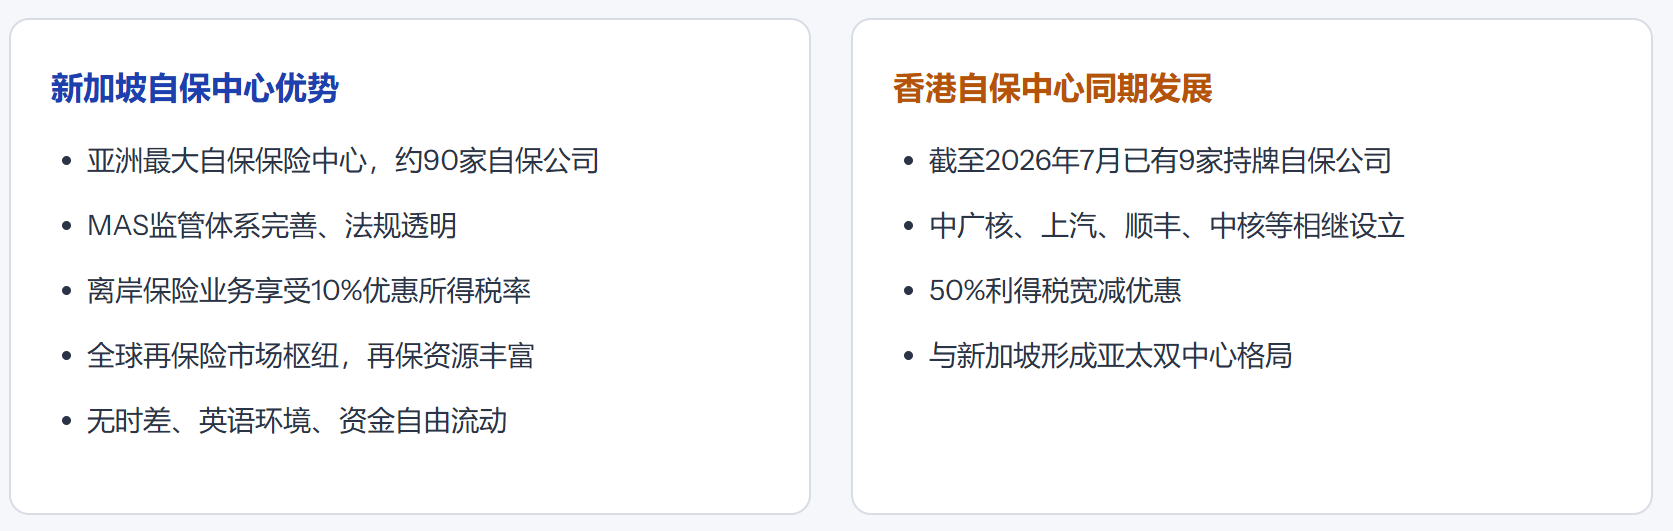
此前,紫金矿业在新加坡有一定投资基础,之前已在新加坡设立紫金(新加坡)国际资本有限公司作为境外投融资平台,具备属地运营基础和银企合作关系(与建行新加坡分行、中行新加坡分行、华侨银行等均有授信合作)。这为紫金保险(新加坡)的设立提供打下了基础。
04 管理模式与运营架构
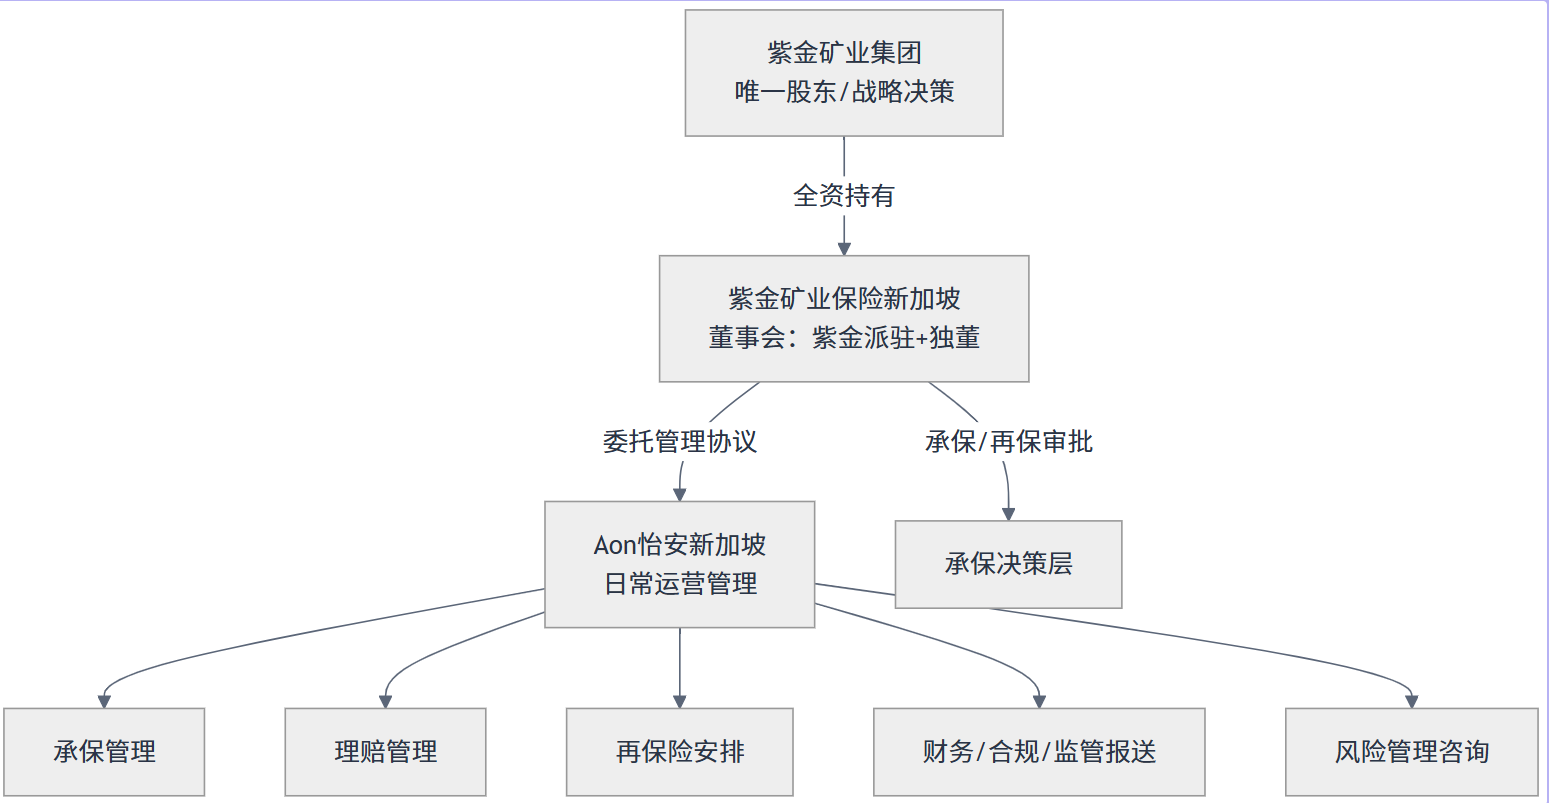
紫金新加坡自保采用"全资自保 + 专业第三方管理"的典型模式,由怡安(Aon)提供全流程运营服务。
4.1 治理架构
图2:紫金矿业保险(新加坡)治理与运营架构
4.2 Aon怡安提供的管理服务
| 服务模块 | 具体内容 |
| 承保管理 | 保单签发、保费定价、条款设计、风险评估 |
| 理赔管理 | 报案受理、查勘定损、赔款支付、理赔争议处理 |
| 再保险安排 | 再保方案设计、询价谈判、合约管理、再保理赔追偿 |
| 财务管理 | 会计核算、财务报表、资金管理、投资管理 |
| 合规监管 | MAS监管报告、牌照维护、合规审计 |
| 风险管理咨询 | 损失数据分析、风险改进建议、行业对标 |
4.3 决策机制分层
战略层(紫金矿业集团/董事会):风险偏好设定、资本追加、自留比例调整、重大再保方案审批
经营层(Aon管理团队 + 紫金矿业风险/财务部门):日常承保、理赔处理、常规再保续转
执行层(Aon新加坡团队):保单出具、赔款支付、监管报送等具体操作
说明:"全资自保 + 第三方专业管理"是新加坡约90家自保公司中最主流的运营模式。这种模式既保证了母公司对风险战略的控制权,又借助专业自保管理公司的运营能力满足监管要求,降低了自建团队的成本。
05 风险自留与承保业务结构
由于新加坡自保保险公司个体财务数据不对外公开,以下分析基于行业标准模式、怡安自保管理框架及矿业行业基准进行系统性推演。
5.1 风险分层承担体系
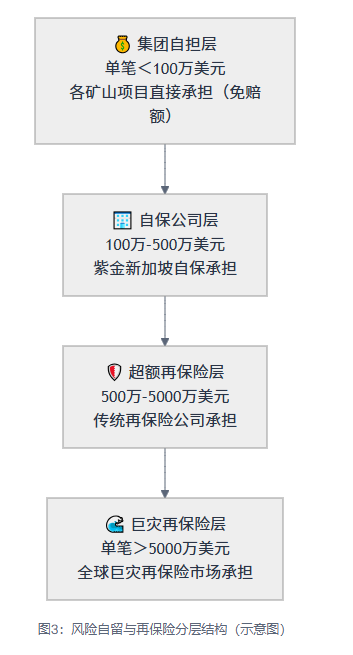
自保公司的核心设计是分层承担风险,而非"自己承担一切"。参考全球矿业自保公司通用结构和中石油"60%自保+40%商业"的模式,紫金新加坡自保的风险自留结构大致推测如下:
图3:风险自留与再保险分层结构(示意图)
5.2 关键参数估算
| 参数 | 估算值 | 说明 |
| 单一危险单位自留额 | 500–2,000万美元 | 矿业资产价值高,自留额相应较高 |
| 年度自留保费比例 | 30%–50% | 毛保费中30%–50%留在自保公司 |
| 自保覆盖集团风险比例 | 约40%–60% | 参考中石油模式 |
| 单笔事故免赔额 | 10–100万美元 | 随险种和项目不同而调整 |
| 目标综合成本率(COR) | 75%–90% | 低于商业保险公司(无销售费用) |
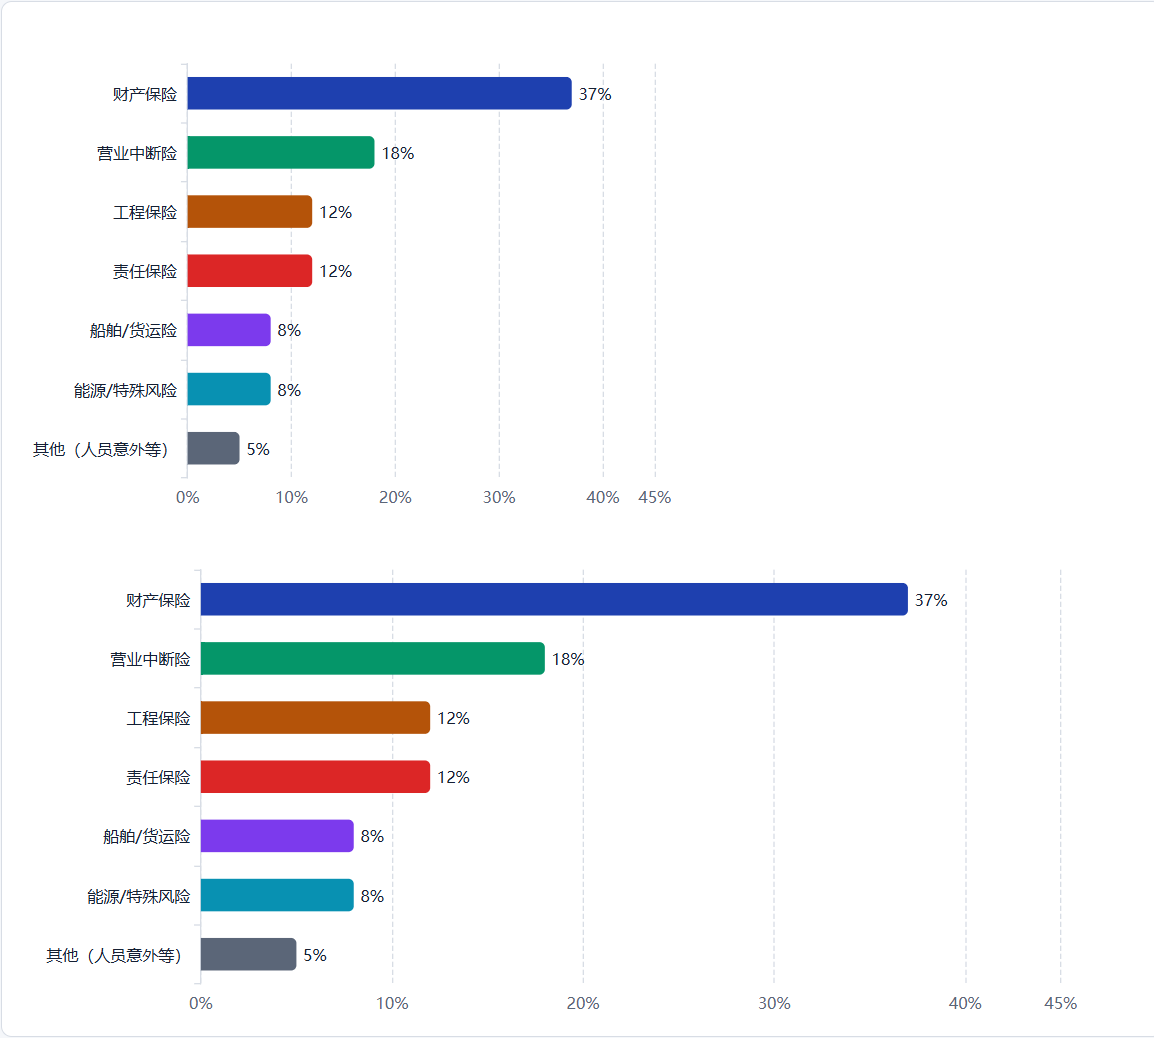
5.3 承保业务结构估算
图4:紫金矿业保险(新加坡)承保业务险种结构(估算)
5.4 保费规模与盈利估算
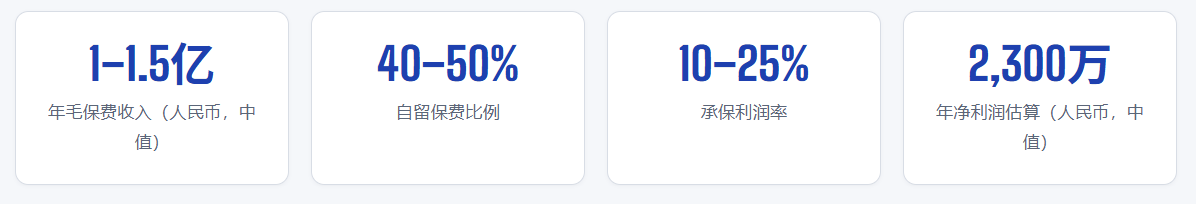
数据局限性说明:以上数据均为基于行业基准的合理估算。新加坡MAS豁免自保保险公司公开披露财务数据,紫金矿业保险(新加坡)的实际保费、利润等数据未对外公开。
06 对紫金矿业集团的战略意义
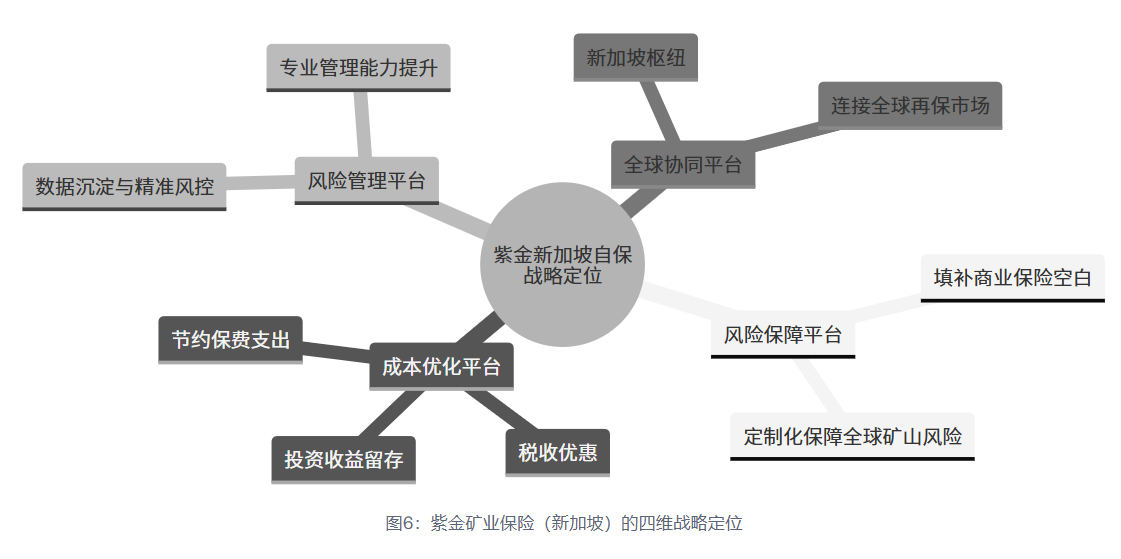
自保公司不是简单的"买保险替代",而是紫金矿业全球化风险管理体系的核心基础设施。
6.1 六大核心价值
| 价值维度 | 具体体现 |
| 降低保险综合成本 | 省去保险公司利润边际(保费的10%–20%)、中介费用,享受新加坡10%优惠税率,集中采购再保险获得更优定价 |
| 填补保障空白 | 承保尾矿库环境责任、营业中断、地缘政治等商业保险市场不愿保、保不了的风险 |
| 提升风险管理专业化 | 沉淀全集团风险损失数据,实现精准定价和风险预警,形成数据驱动的风控闭环 |
| 稳定风险融资成本 | 平滑保险市场"软硬周期"波动,在商业保险硬周期时通过调整自留比例稳定成本 |
| 资金留存与投资收益 | 保费留存于集团内部,投资收益归集团所有,实现"肥水不流外人田" |
| 服务全球化战略 | 新加坡枢纽连接全球再保险市场与紫金矿业17国矿山项目,提升国际资本市场形象 |
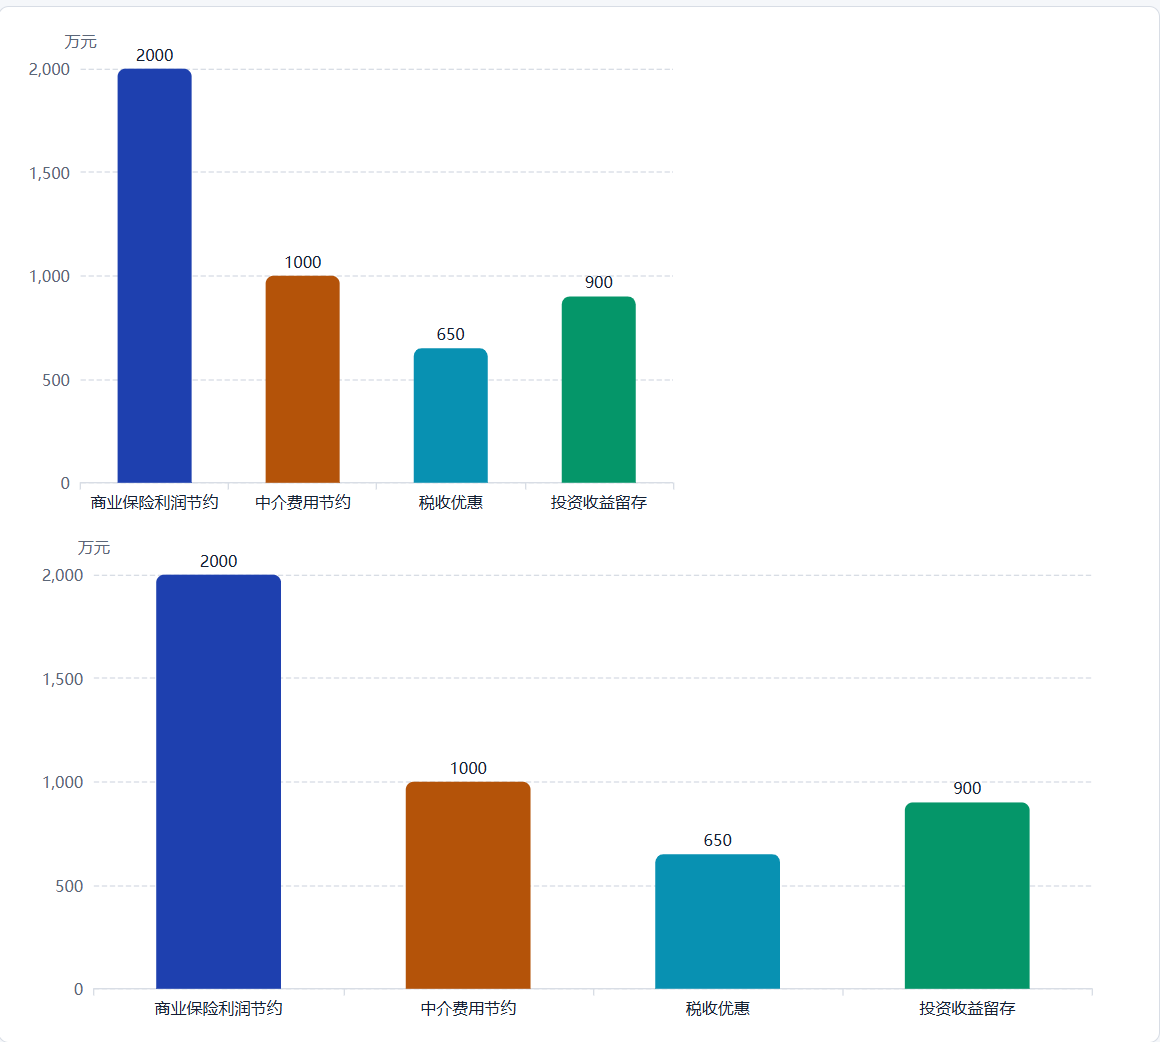
6.2 综合价值创造估算
图5:自保公司为集团创造的年度综合价值估算(人民币万元)
6.3 战略定位总结
图6:紫金矿业保险(新加坡)的四维战略定位
07 对我国制造业的借鉴意义
紫金矿业的实践为我国大量"走出去"的制造业企业提供了可复制的风险管理范式。
7.1 中国制造业"走出去"的风险困境
随着"一带一路"倡议深入推进,我国制造业企业海外投资规模持续扩大。2024年,我国对外直接投资流量达1,812亿美元,其中制造业占比持续提升。然而,大量"走出去"制造企业在风险管理方面仍面临与紫金矿业设立自保前类似的困境:
保障可得性不足:海外项目面临的政治、安全、环境等特殊风险,国内保险公司海外承保能力有限,国际保险公司对中资企业存在认知偏差
保障成本高昂:国际保险市场对中资企业定价偏高,部分险种保费较国际同行高出30%–50%
风险管理分散:各海外子公司自行采购保险,缺乏集团层面统筹,议价能力弱、数据难沉淀
理赔服务滞后:跨境理赔流程长、语言障碍、法律差异导致理赔效率低下
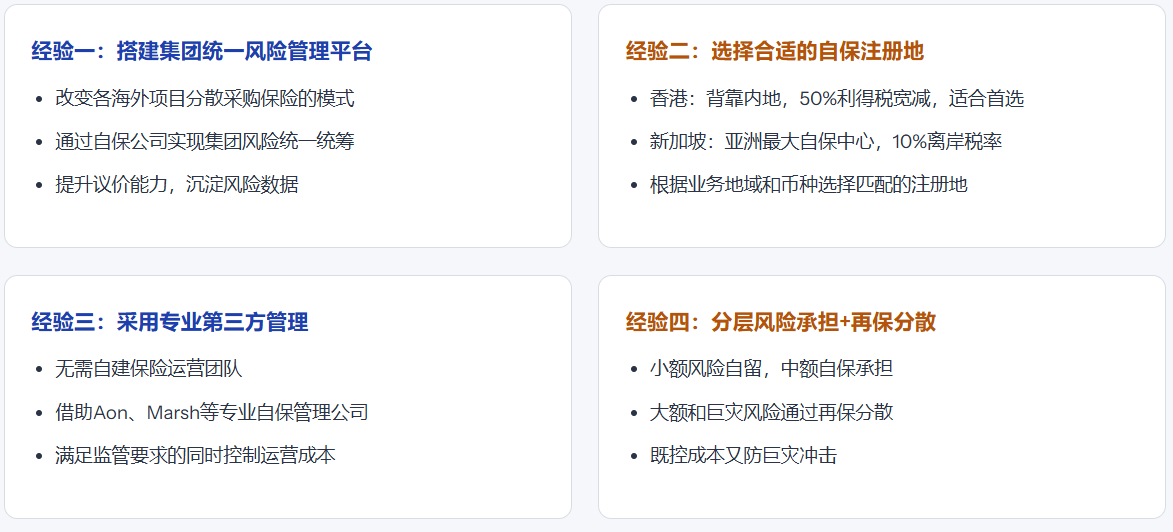
7.2 可借鉴的核心经验
7.3 适合设立自保公司的制造业企业类型
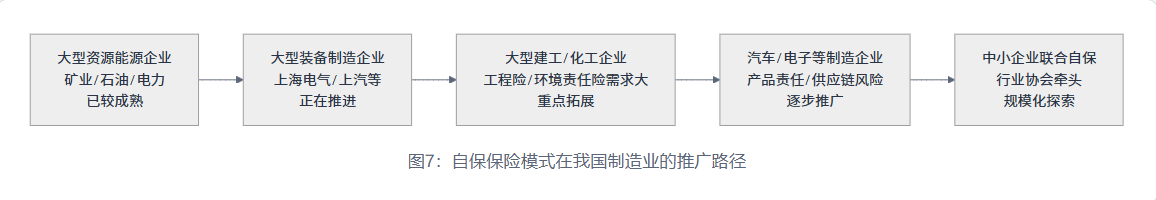
| 企业类型 | 代表性行业 | 设立自保的适配性 |
| 大型资源能源企业 | 矿业、石油、电力 | ★★★★★ 最适配,风险敞口大且集中 |
| 大型装备制造企业 | 工程机械、电力设备、轨道交通 | ★★★★☆ 海外项目多,产品责任风险大 |
| 大型建工企业 | 建筑施工、工程承包 | ★★★★☆ 工程险需求旺盛,项目风险高 |
| 大型汽车制造企业 | 整车及零部件 | ★★★☆☆ 产品责任、供应链中断风险 |
| 大型化工企业 | 石化、精细化工 | ★★★★☆ 环境责任风险高,保障缺口大 |
| 大型物流企业 | 快递、航运 | ★★★☆☆ 车辆/船舶风险,适合自保 |
| 中小型制造企业 | 各细分行业 | ★★☆☆☆ 规模不经济,可考虑联合自保 |
7.4 典型案例参照
除紫金矿业外,已有多家中国大型企业在香港设立自保公司,可为制造业企业提供直接参照:
| 自保公司 | 母公司 | 行业 | 设立地 |
| 中石化保险有限公司 | 中国石化 | 能源 | 香港 |
| 中海石油保险有限公司 | 中国海油 | 能源 | 香港 |
| 中广核保险有限公司 | 中广核集团 | 能源/核电 | 香港 |
| 上海电气保险有限公司 | 上海电气集团 | 装备制造 | 香港 |
| 上海汽车集团保险有限公司 | 上汽集团 | 汽车制造 | 香港 |
| 中核保险有限公司 | 中国核工业集团 | 核能 | 香港 |
| 顺丰保险有限公司 | 顺丰控股 | 物流 | 香港 |
| 紫金矿业保险新加坡 | 紫金矿业集团 | 矿业 | 新加坡 |
其中,上海电气、上汽集团等制造业企业的自保实践,对其他制造企业具有最直接的参考价值。顺丰作为首家内地民营自保公司,也为民企制造企业提供了范本。
08 政策建议与推广路径
从企业、监管、政策三个层面提出推动自保保险模式服务制造业"走出去"的建议。
8.1 对制造业企业的建议
开展风险敞口评估:系统梳理集团全球业务的风险类型、规模和地域分布,判断是否达到设立自保的经济规模门槛(通常建议年保费支出达到1亿元人民币以上)
优先选择香港作为起步地:香港自保生态成熟、背靠内地、50%利得税宽减,沟通成本低,是中国企业设立自保公司的首选试验田
采用"小步快跑"策略:初期可将部分险种(如财产险、责任险)纳入自保,积累经验和数据后逐步扩展业务范围
借助专业自保管理公司:初期委托Aon、Marsh、WTW等国际专业机构或国内大型保险经纪公司管理,待条件成熟后再考虑自建团队
建立集团风险数据中台:统一收集、分析各业务单元的损失数据,为自保精算定价提供基础
8.2 对我国自保监管的启示
完善境内自保公司监管框架:当前境内仅4家自保公司,监管规则有待优化,建议进一步明确自保公司的业务范围、资本要求和再保险规则
支持香港自保中心建设:推动内地企业赴港设立自保公司,在跨境资金流动、税收抵免、再保险跨境结算等方面提供便利
培育本土自保管理专业能力:鼓励国内大型保险经纪公司开展自保管理业务,降低对境外机构的依赖
推动自保行业数据共享:建立行业风险损失数据库,提升自保精算定价的科学性
8.3 推广路径图
图7:自保保险模式在我国制造业的推广路径
8.4 总结
紫金矿业在新加坡设立自保公司的实践,本质上是一家全球矿业巨头在风险管理领域的能力升级和战略补位——从"被动买保险"到"主动管风险",从"分散采购"到"集中统筹"。对于正在加速"走出去"的中国制造业而言,这一模式具有广泛的借鉴价值:在传统商业保险市场保障不足、成本高企的背景下,借助香港、新加坡等成熟自保中心搭建企业自保平台,是提升全球风险韧性、降低综合成本、增强国际竞争力的可行路径。随着政策环境的持续优化和行业实践的不断积累,自保保险有望成为中国制造业全球化进程中的"标配"工具。